

EU/ENG - Following the monetary tightening enacted earlier this summer, the Governing Council of the European Central Bank has opted for a stance of calibrated restraint. At its meeting on Thursday, July 23, Frankfurt’s policy-making body resolved to leave benchmark interest rates unchanged across the Eurozone, holding fire on its three key policy rates to gauge the full pass-through of the recent energy shock originating from geopolitical turmoil in the Near and Middle East.
Consequently, the deposit facility rate remains anchored at 2.25%, with the main refinancing operations rate and the marginal lending facility rate standing at 2.40% and 2.65%, respectively.
The decision was broadly anticipated by market consensus and comes merely six weeks after the ECB executed its first policy rate hike in nearly three years—a move designed to curb headline inflation surges driven by war-related supply shocks. For now, a temporary deceleration in inflationary pressures—with Eurozone HICP slowing to 2.8% year-on-year in June from 3.2% in May, and core inflation moderating to 2.4%—has afforded central bankers the requisite leeway to adopt a watchful pause.
Energy Volatility and Second-Round Inflationary Pressures
Clouding the medium-term outlook for European policymakers is the renewed surge in global crude benchmarks. After retreating toward $72 per barrel following a brief cease-fire agreement in late June, Brent crude futures swiftly crossed the $90 threshold amid military escalation between Washington and Tehran, maritime strikes in key shipping lanes, and the reinstatement of international sanctions.
The level of uncertainty remains elevated, and the full inflationary impact of the energy shock has yet to fully manifest across the real economy. The Governing Council is thus closely monitoring the severity and duration of the shock, paying paramount attention to potential second-round effects on wage growth and consumer prices.
Should elevated energy costs persist through the second half of the year, their pass-through into household utility bills and corporate input costs risks triggering a broader wage-price spiral—precisely the second-round effects that Frankfurt is determined to anchor.
Lagarde Rejects Forward Commitments: "No Forward Guidance on the Table"
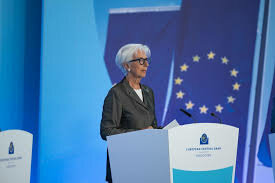
On the strategic front, ECB President Christine Lagarde reiterated the Governing Council’s commitment to operational flexibility, re-emphasizing a strictly data-dependent, meeting-by-meeting approach. Speaking at the ECB Forum on Central Banking in Sintra, Lagarde stressed that June’s rate hike was not a preemptive "insurance move," but rather a necessary recalibration in response to baseline projections that delay a durable return to the 2% target until late 2027.
By explicitly withholding forward guidance, the central bank has effectively frozen key policy decisions until its September meeting. That session will coincide with the publication of a fresh set of Eurosystem staff macroeconomic projections. Analysts across major institutions, including ING, widely contend that the Governing Council will defer any decision regarding a second rate hike until those updated forecasts are evaluated.
Divergent Paths Across Global Central Banks
Within the broader monetary architecture of advanced economies, the ECB continues to operate from a lower absolute rate level than its peer central banks. Although Frankfurt stands out as the sole major Western central bank to have actively initiated rate hikes in this current cycle, its key policy benchmarks remain markedly lower than those established across the Atlantic and the English Channel. The Federal Reserve maintains its target federal funds rate within a range of 3.50% to 3.75%, while the Bank of England’s Bank Rate sits firm at 3.75%. Meanwhile, the Swiss National Bank maintains a neutral stance with its policy rate pegged at 0.00%.
This structural wedge leaves the ECB navigating a delicate balancing act, attempting to safeguard domestic purchasing power without over-tightening into a fragile economic recovery across member states. Upcoming policy decisions across major jurisdictions will serve as crucial bellwethers for international monetary alignment. Next Wednesday, the Federal Open Market Committee (FOMC) will announce its interest rate decision; pricing in money markets currently reflects an 89% implied probability of a rate pause, aligning with the Fed's June messaging and projections that rule out rate cuts for the remainder of the year.
Just twenty-four hours later, the Bank of England will present its policy decision alongside its quarterly Monetary Policy Report. While consensus points to the Bank Rate remaining on hold at 3.75%, internal divisions within the Monetary Policy Committee (MPC) persist: nearly 40% of surveyed economists anticipate at least one additional 25-basis-point hike before year-end, emboldened by hawkish dissent in recent voting rounds. In this fragmented global macro environment, the ECB finds itself in the unaccustomed position of a solitary first-mover, navigating energy-driven inflation risks with a keen eye on global geopolitical crosscurrents.
European Economic Unit @europolitiche.it*
*This text is a summary from our think tank and does not constitute a journalistic article
EU/ITA - A margine della recente stretta monetaria promossa all'inizio della stagione estiva, il Consiglio direttivo della Banca Centrale Europea sceglie la strada della prudenza strategica. Nel vertice operativo tenutosi giovedì 23 luglio, la dirigenza dell'Eurotower ha deliberato di congelare la struttura dei tassi d'interesse nell'eurozona, rinunciando a qualsiasi ritocco per misurare la reale portata e la trasmissione dello shock energetico generato dai focolai di crisi nel Vicino e Medio Oriente.
Di conseguenza, il saggio sui depositi presso la banca centrale rimane fissato al 2,25%, mentre il tasso sulle operazioni di rifinanziamento principali e quello sui rifinanziamenti marginali si attestano rispettivamente al 2,40% e al 2,65%.
La scelta di mantenere lo status quo era ampiamente condivisa dal consenso degli analisti e arriva ad appena sei settimane dal primo aumento del costo del denaro deliberato negli ultimi tre anni — un intervento d'emergenza pensato per frenare le fiammate inflazionistiche causate dal contesto bellico. Al momento, la parziale attenuazione della spinta sui prezzi al consumo (con l'indice HICP dell'eurozona sceso al 2,8% a giugno rispetto al 3,2% di maggio e la componente di fondo attestata al 2,4%) ha offerto ai governatori il margine tattico necessario per prendersi una pausa di riflessione.
Inflazione in calo ma pesano le tensioni geopolitiche sul greggio
A gettare un'ombra sulle prospettive macroeconomiche dell'Unione è la nuova impennata delle quotazioni del petrolio. Dopo un temporaneo rientro verso la soglia dei 72 dollari al barile a seguito di una breve tregua diplomatica a fine giugno, il prezzo del Brent si è rapidamente impennato oltre i 90 dollari. Sulle quotazioni pesano la ripresa delle ostilità tra gli Stati Uniti e l'Iran, gli attacchi alle rotte commerciali marittime e la reintroduzione dei regimi sanzionatori.
I livelli di incertezza rimangono notevoli e l'impatto definitivo della pressione energetica sulle catene del valore dell'economia reale deve ancora manifestarsi del tutto. Il Consiglio direttivo mantiene un monitoraggio costante sulla profondità e la durata dello shock, concentrando l'attenzione sulle possibili spirali di secondo impatto che potrebbero trasferirsi sui salari e sui listini al dettaglio.
Se il rincaro delle materie prime dovesse stabilizzarsi nella seconda metà dell'anno, l'effetto volano sulle bollette energetiche dei cittadini europei e sui costi di produzione delle imprese rischierebbe di rialimentare la fiammata inflazionistica: uno scenario di "second-round effect" che l'istituzione di Francoforte intende scongiurare a ogni costo.
La linea della flessibilità: Lagarde esclude impegni preordinati
Sul fronte dell'indirizzo strategico, la presidente Christine Lagarde ha rimarcato l'assoluta flessibilità decisionale della BCE, ribadendo un approccio rigorosamente ancorato all'evoluzione dei dati macroeconomici (data-dependent approach). Nel corso del suo intervento al forum istituzionale di Sintra, la numero uno dell'Eurotower ha chiarito che il rialzo di giugno non costituiva una mossa "preventiva o precauzionale", bensì una risposta inevitabile di fronte a modelli previsionali che rinviano il rientro dell'inflazione all'obiettivo del 2% solo verso gli ultimi mesi del 2027.
Rigettando l'adozione di qualsiasi indicazione preventiva sulle mosse future (forward guidance), l'organo decisionale dell'Unione ha congelato ogni ulteriore scelta operativa fino al vertice di settembre. In quella sede verranno presentate le nuove proiezioni macroeconomiche elaborate dallo staff dell'Eurosistema. Molti osservatori e centri d'analisi internazionali, compresi i desk finanziari di ING, concordano sul fatto che la decisione su un eventuale secondo ritocco all'insù verrà presa unicamente alla luce dei nuovi parametri autunnali.
BCE e quadri monetari internazionali: uno scenario a più velocità
Se analizzata all'interno del contesto monetario globale, la Banca Centrale Europea continua a muoversi su livelli di tassi strutturalmente più bassi rispetto ai partner occidentali. Pur figurando come l'unica tra le grandi autorità monetarie ad aver già avviato un effettivo ciclo di stretta in questa fase, i parametri di Francoforte restano sensibilmente inferiori ai benchmark fissati a Washington e Londra. La Federal Reserve mantiene infatti la propria fascia d'azione tra il 3,50% e il 3,75%, mentre la Bank of England conferma il tasso di riferimento al 3,75%; su un versante opposto si colloca la Banca Nazionale Svizzera, ferma su un profilo neutrale con tassi allo 0,00%.
Questa divergenza pone l'Eurotower al centro di un complesso esercizio di bilanciamento, divisa tra la necessità di difendere il potere d'acquisto della divisa unica e il rischio di soffocare una ripresa economica ancora fragile nei Paesi membri. Le imminenti mosse delle altre sponde atlantiche rappresenteranno un fondamentale test di coordinamento per i mercati globali. Mercoledì prossimo il FOMC della Federal Reserve annuncerà le proprie decisioni: i mercati derivati prezzano con un'implicita probabilità dell'89% il mantenimento dei tassi attuali, in continuità con la linea prudente emersa nel vertice estivo e con prospettive che escludono tagli nel breve termine.
A sole ventiquattr'ore di distanza, la Bank of England pubblicherà le proprie risoluzioni insieme all'aggiornamento del Monetary Policy Report. Sebbene l'orientamento prevalente punti alla conferma del tasso al 3,75%, le spaccature interne al comitato di politica monetaria (MPC) restano evidenti: quasi il 40% degli economisti interpellati stima infatti un ulteriore aumento di 25 punti base entro la fine dell'anno, sulla scia delle recenti posizioni 'falco' emerse nei verbali di voto. In questo quadro internazionale fortemente frammentato, la BCE si trova a ricoprire un ruolo da apripista, chiamata a gestire la transizione energetica e le pressioni inflazionistiche con lo sguardo costantemente rivolto agli equilibri geopolitici e finanziari mondiali.
European Economic Unit @europolitiche.it*
*Il presente testo è una sintesi di approfondimento del nostro think tank e non costituisce un articolo giornalistico.